Domain autos-sammeln.de kaufen?
Wir ziehen mit dem Projekt
autos-sammeln.de um.
Sind Sie am Kauf der Domain
autos-sammeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autos-sammeln.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **

Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
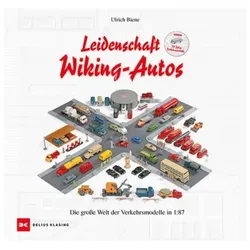
WIKING 000646 WIKING-Buch "Leidenschaft Wiking-Autos"Neues Buch zur Marke: WIKING-Verkehrsmodelle seit 75 Jahren75 Jahre WIKING-Verkehrsmodelle – eine faszinierende Leidenschaft mit ganz individueller Handschrift. Die Währungsreform 1948 machte es möglich, denn die junge Kindergeneration konnte gleich nach dem Krieg ein neues Spielfeld entdecken: die WIKING-Autos! Das großformatige, reich illustrierte Buch erzählt auf 168 Seiten die lange und exklusive Geschichte von Menschen und Modellen, berichtet von Sammlern und präsentiert imposante Dioramen aus der WIKING-Verkehrswelt. Authentische, weitgehend unveröffentlichte Fotos aus der Historie beleuchten das modellbauerische Gesamtwerk von seinen facettenreichen Seiten. 75 Jahre WIKING-Verkehrsmodelle – das Jubiläum ist der richtige Anlass für ein großes, lebendiges Buch über WIKING-Autos. Mit über 300 Abbildungen versteht sich!Tatsächlich sollten in der oft widrigen Wirklichkeit der Nachkriegsjahre Kraftfahrzeuge den Wiederaufbau in den Besatzungszonen meistern helfen – in der Folge kündigte sich der Autoboom langsam, aber stetig an. Und Wiking-Modellbau schuf die große Welt der kleinen Miniaturen passgenau dazu. Zunächst noch mit schlichten und heiß eingesetzten Drahtachsen wurden die ersten Pkw und Lkw im Maßstab 1:100 konstruiert. Als dann die Währungsreform und der Marschall-Plan für das Wiedererstarken der westlichen Besatzungszonen und gefüllte Ladenregale sorgen sollten, hatte WIKING-Chef Fritz Peltzer die Weichen schon gestellt. Die ersten Formen für den Kunststoffspritzguss – zu jener Zeit noch eine Seltenheit – standen 1948 bereit, um Personenwagen, schlichte Cabrios, aber auch bereits US-Zugmaschinen mit Aufliegern in einem beachtlichen Sortiment auf den Weg zu bringen. Ein mutiger Schritt, der alsbald Kinderherzen höherschlagen ließ. Von nun an ging es bergauf. Ganze Kindergenerationen wuchsen mit WIKING-Autos auf und hatten Spaß daran, wie die Detaillierung der Miniaturen immer weiter voranschritt. 1984 wechselte das Unternehmen dann in neue Hände, weil WIKING-Gründer Fritz Peltzer zeitlebens keine Nachfolgeregelung getroffen hatte. In Lüdenscheid fand das Lebenswerk von Wiking-Modellbau seine Fortsetzung, weil sich das Familienunternehmen Sieper, bekannt durch die Siku-Spielzeugmodelle, mit gleicher Leidenschaft der WIKING-Philosophie annahm.Über 400 Fotos aus 75 Jahren WIKING-Verkehrsmodellen31,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter



-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
WIKING 000646 WIKING-Buch"Leidenschaft Wiking-Autos"Das Buch „Leidenschaft Wiking-Autos“ von Ulrich Biene nimmt alle Interessierten mit auf eine faszinierende Reise durch die Geschichte der beliebten Verkehrsmodelle. Es ist für alle ab 8 Jahren geeignet und bietet einen umfassenden Einblick in die Welt der Miniaturen. umfangreiches Nachschlagewerk mit 168 Seiten reich illustriert mit über 300 Abbildungen und Fotos gebundene Ausgabe im Format 27,0 x 29,0 cm erzählt die exklusive Geschichte von Menschen und Modellen Dieses großformatige Buch beleuchtet die lange Historie der WIKING-Verkehrsmodelle. Es berichtet von den Anfängen nach dem Krieg, als die ersten Miniaturen noch mit einfachen Drahtachsen konstruiert wurden, bis hin zur Fortsetzung des Lebenswerks unter neuer Führung. Authentische und weitgehend unveröffentlichte Bilder zeigen das modellbauerische Gesamtwerk in all seinen Facetten. Neben der detaillierten Unternehmensgeschichte werden auch Sammler porträtiert und eindrucksvolle Dioramen aus der WIKING-Verkehrswelt präsentiert.34,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
WIKING 000646 WIKING-Buch "Leidenschaft Wiking-Autos"Neues Buch zur Marke: WIKING-Verkehrsmodelle seit 75 Jahren75 Jahre WIKING-Verkehrsmodelle – eine faszinierende Leidenschaft mit ganz individueller Handschrift. Die Währungsreform 1948 machte es möglich, denn die junge Kindergeneration konnte gleich nach dem Krieg ein neues Spielfeld entdecken: die WIKING-Autos! Das großformatige, reich illustrierte Buch erzählt auf 168 Seiten die lange und exklusive Geschichte von Menschen und Modellen, berichtet von Sammlern und präsentiert imposante Dioramen aus der WIKING-Verkehrswelt. Authentische, weitgehend unveröffentlichte Fotos aus der Historie beleuchten das modellbauerische Gesamtwerk von seinen facettenreichen Seiten. 75 Jahre WIKING-Verkehrsmodelle – das Jubiläum ist der richtige Anlass für ein großes, lebendiges Buch über WIKING-Autos. Mit über 300 Abbildungen versteht sich!Tatsächlich sollten in der oft widrigen Wirklichkeit der Nachkriegsjahre Kraftfahrzeuge den Wiederaufbau in den Besatzungszonen meistern helfen – in der Folge kündigte sich der Autoboom langsam, aber stetig an. Und Wiking-Modellbau schuf die große Welt der kleinen Miniaturen passgenau dazu. Zunächst noch mit schlichten und heiß eingesetzten Drahtachsen wurden die ersten Pkw und Lkw im Maßstab 1:100 konstruiert. Als dann die Währungsreform und der Marschall-Plan für das Wiedererstarken der westlichen Besatzungszonen und gefüllte Ladenregale sorgen sollten, hatte WIKING-Chef Fritz Peltzer die Weichen schon gestellt. Die ersten Formen für den Kunststoffspritzguss – zu jener Zeit noch eine Seltenheit – standen 1948 bereit, um Personenwagen, schlichte Cabrios, aber auch bereits US-Zugmaschinen mit Aufliegern in einem beachtlichen Sortiment auf den Weg zu bringen. Ein mutiger Schritt, der alsbald Kinderherzen höherschlagen ließ. Von nun an ging es bergauf. Ganze Kindergenerationen wuchsen mit WIKING-Autos auf und hatten Spaß daran, wie die Detaillierung der Miniaturen immer weiter voranschritt. 1984 wechselte das Unternehmen dann in neue Hände, weil WIKING-Gründer Fritz Peltzer zeitlebens keine Nachfolgeregelung getroffen hatte. In Lüdenscheid fand das Lebenswerk von Wiking-Modellbau seine Fortsetzung, weil sich das Familienunternehmen Sieper, bekannt durch die Siku-Spielzeugmodelle, mit gleicher Leidenschaft der WIKING-Philosophie annahm.Über 400 Fotos aus 75 Jahren WIKING-Verkehrsmodellen31,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
-
Works Ferngesteuerte Autos für Kinder – Spaßige RC-FahrzeugeErlebe spannende Flugabenteuer mit dieser 2.4 GHz RC Drohne! Die integrierte 480P Kamera ermöglicht beeindruckende Luftaufnahmen, während der mitgelieferte Controller eine präzise Steuerung garantiert. Dank der mitgelieferten Ersatzpro60,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.